 Zum Inhalt springen

Eine Kreditkarte mit Reiseversicherung zahlt dir im Ausland Arzt und Krankenhaus, ersetzt Stornokosten oder gestohlenes Gepäck, aber nur, wenn du ihre Bedingungen erfüllst. Du fragst dich, ob deine Karte beim Arztbesuch im Ausland, beim abgesagten Flug oder beim geklauten Koffer wirklich einspringt und welche eigene Police du dir sparen kannst, wenn du über deine Kreditkarte mit Reiseversicherung abgedeckt bist? Viele Karten werben mit „Reiseversicherung inklusive“, doch die Unterschiede sind riesig: Von solidem Rundum-Schutz bis zu Policen, die im entscheidenden Moment kaum greifen.
Zuletzt aktualisiert: November 2026. Wir prüfen diesen Artikel regelmäßig auf Konditionen, Preise und Empfehlungen.
Wir, Clara und Jonathan, reisen seit 2022 Vollzeit um die Welt, haben unzählige Kreditkarten getestet und die Versicherungen unserer Kreditkarten schon selbst in Anspruch genommen: Bei Arztkosten im Ausland, bei einem Reiseabbruch und für unseren kaputten Laptop über die Reisegepäckversicherung. In diesem Vergleich zeigen wir dir, welche Karte welche Versicherung wirklich bietet, worauf es ankommt und für wen sich welche Karte lohnt.
Welche Kreditkarte mit Reiseversicherung ist die beste?
Die beste Kreditkarte mit Reiseversicherung hängt davon ab, welcher Schutz dir am wichtigsten ist. Unsere Kurzantwort aus eigener Nutzung:
- Kostenlos mit starkem Krankenschutz: Die TF Mastercard Gold* oder die Bank Norwegian*. Beide kosten 0€ im Jahr, bieten eine starke Auslandskrankenversicherung (Bank Norwegian unbegrenzt, TF bis 1.000.000€ pro Person und 2.000.000€ pro Versicherungsfall) und Reiserücktritt bis 3.000€ pro Reise (TF) bzw. 2.000€ pro Person (Bank Norwegian).
- Reiserücktritt und Punkte: Die American Express Gold* für 240€ im Jahr, mit Reiserücktritt und Reiseabbruch bis 5.000€ pro Reise.
- Rundum-Schutz inklusive Mietwagen: Die American Express Platinum* für rund 720€ im Jahr, mit unbegrenzter Auslandskrankenversicherung, Reiserücktritt bis 6.000€ und Mietwagen-Vollkasko.
Eine kostenlose Karte mit Reiseversicherung ist für uns das Minimum auf jeder Reise. Welche Karten zusätzlich weltweit gebührenfrei zahlen und abheben, zeigen wir dir in unserem Vergleich Reisekreditkarte kostenlos.

Welche Versicherungen sind wo inklusive?
Eine gute Kreditkarte mit Reiseversicherung deckt weit mehr ab als nur Reiserücktritt. Hier zuerst, welche Leistungen es überhaupt gibt, und darunter die komplette Übersicht, welche Karte was inkludiert:
Diese Leistungen kann eine Reisekreditkarte abdecken
- Auslandskrankenversicherung: Übernimmt Arzt-, Krankenhaus- und Behandlungskosten im Ausland. Das ist die mit Abstand wichtigste Police.
- Rücktransport: Bringt dich im Notfall medizinisch begleitet nach Hause; kann allein fünfstellig kosten.
- Reiserücktritt: Erstattet Stornokosten, wenn du eine gebuchte Reise vor Antritt absagen musst (z. B. wegen Krankheit).
- Reiseabbruch: Erstattet Mehrkosten, wenn du eine laufende Reise abbrechen musst.
- Reisegepäck: Ersetzt gestohlenes oder beschädigtes Gepäck.
- Gepäckverspätung: Zahlt Ersatzkäufe, wenn dein Koffer am Zielort erst verspätet ankommt.
- Flug- & Reiseverspätung (Reisekomfort): Erstattet Kosten bei verspäteten oder annullierten Flügen und verpassten Anschlüssen.
- Mietwagen-Vollkasko (CDW): Spart dir die teure Zusatzversicherung am Mietwagenschalter.
- Private Haftpflicht (Reise): Springt ein, wenn du im Ausland jemandem einen Schaden zufügst.
- Reise-Unfallversicherung: Leistung bei Invalidität oder Tod durch einen Unfall auf Reisen.
- Einkaufsversicherung: Schützt Neukäufe gegen Diebstahl und Beschädigung (teils mit Umtauschrecht).
| Leistung | TF Mastercard Gold | Bank Norwegian | Advanzia Gold | Amex Gold | Amex Platinum |
|---|---|---|---|---|---|
| Auslandskranken (Heilbehandlung) | bis 1 Mio €/Pers., max. 2 Mio € je Fall (Flugunfall 5 Mio €) | unbegrenzt | bis 1 Mio € | bis 220.000€ | unbegrenzt |
| Rücktransport | bis 10.000€ | unbegrenzt | bis 10.000€ | ✓ | ✓ (200€/Nacht) |
| Reiserücktritt | bis 3.000€ | 2.000€/Pers. | bis 3.000€ | bis 5.000€ | bis 6.000€ |
| Reiseabbruch | bis 3.000€ | ✓ | ✓ | bis 5.000€ | bis 6.000€ |
| Reisegepäck (Verlust) | bis 2.500€ | bis 2.700€/Pers. | bis 2.500€ | nur Verspätung | bis 3.000€ |
| Gepäckverspätung | 85–300€ | 275€/Pers. | 250€ | 175–475€ | 400€ |
| Flug-/Reiseverspätung | ✓ | Flug 125€/Ankunft 675€ | verpasste Abreise 250€ | ✓ | 200€ |
| Mietwagen-Vollkasko | – | – | – | Kfz-Schutzbrief | 75.000€ (+Haftpfl. 750.000€) |
| Private Haftpflicht (Reise) | 350.000€ | – | 350.000€ | – | 1.500.000€ |
| Reise-Unfall (Invalidität/Tod) | bis 40.000€ | ✓ | 40.000€ | 800.000€ | 75.000–525.000€ |
| Einkaufsversicherung | – | – | 250€/Artikel | ShopGarant 1.100€ + Umtausch 400€ | ✓ |
| Airport-Lounge | – | – | – | – | ✓ (>1.200) |
| Selbstbehalt | 100€/Fall | 185€/Fall | 100€ (Gepäck 20%) | 10% (100–500€) | Reise 0€ / Kranken 10% |
| Max. Reisedauer | 90 Tage | 60 Tage | 90 Tage | 62 Tage | 62 Tage (Kranken 120) |
| Jahreskosten | 0€ | 0€ | 0€ | 240€ | ~720€ |
| Antrag | TF Gold →* | Bank Norwegian →* | Advanzia → | Amex Gold →* | Amex Platinum →* |
Die kostenlosen Karten sind beim wichtigsten Punkt, der Auslandskrankenversicherung, überraschend stark, während die Amex-Karten beim Reiserücktritt, beim Mietwagen und beim Komfort punkten.
Welche Police ist wirklich wichtig?
Nicht jede Versicherung ist gleich viel wert. Unsere Reihenfolge nach echter Bedeutung:
- Auslandskrankenversicherung (die Wichtigste): Ein Krankenhausaufenthalt oder ein Rücktransport aus dem Ausland kann im schlimmsten Fall fünf- bis sechsstellig werden. Hier zählt eine hohe oder unbegrenzte Deckung. Genau das bieten, teils kostenlos, die Bank Norwegian (unbegrenzt) und die TF Mastercard Gold (bis 1.000.000€ pro Person, maximal 2.000.000€ pro Versicherungsfall für alle Versicherten zusammen, bei einem Flugunfall 5.000.000€).
- Reiserücktritt & Reiseabbruch: Greift, wenn du eine gebuchte Reise wegen Krankheit absagen oder abbrechen musst. Das kann dir wirklich bei jeder Reise passieren. Hier sind die Amex-Karten mit 5.000€ bis 6.000€ vorn. Wir hatten eine Zeit lang die Amex Gold und mussten hier aufgrund eines familiären Vorfalls auch die Reiseabbruch-Versicherung in Anspruch nehmen und haben letztlich bis auf einen geringen Selbstbehalt alle Kosten erstattet bekommen.
- Mietwagen-Vollkasko: Spart dir am Schalter die oft überteuerte Versicherung des Vermieters. Unter den fünf Karten im Vergleich hat nur die Amex Platinum eine Mietwagen-Vollkasko (75.000€ Deckung). Außerhalb davon bringt auch die Miles & More Gold eine Mietwagen-Zusatzversicherung bis 75.000€ mit.
- Reisegepäck & Verspätung: Nettes Extra, selten existenziell, aber wie unser Laptop-Fall weiter unten zeigt, durchaus bares Geld wert.
Kurz: Wenn dir vor allem der medizinische Schutz wichtig ist, reicht oft eine kostenlose Kreditkarte mit Reiseversicherung. Geht es dir um Reiserücktritt, Mietwagen und Komfort, lohnt sich Amex.
Kreditkarte mit Auslandskrankenversicherung: Was wirklich gedeckt ist
Die gesetzliche Krankenkasse zahlt außerhalb der EU und der Länder mit Sozialversicherungsabkommen in der Regel nichts, und einen Rücktransport nach Deutschland übernimmt sie nie. Genau diese Lücke schließt die Auslandskrankenversicherung deiner Karte. Darauf solltest du beim Vergleich achten:
- Deckungssumme: Bank Norwegian und Amex Platinum zahlen Heilbehandlungen unbegrenzt, die TF Mastercard Gold bis 1.000.000€ pro Person (maximal 2.000.000€ pro Versicherungsfall für alle zusammen), die Amex Gold bis 220.000€. Gerade bei Reisen in die USA oder in Länder mit teuren Privatkliniken zählt eine hohe Summe.
- Rücktransport: Prüf, ob die Karte schon zahlt, wenn der Rücktransport medizinisch sinnvoll ist, oder erst, wenn er medizinisch notwendig ist. Der Unterschied steht im Kleingedruckten und kann im Ernstfall fünfstellige Beträge ausmachen.
- Vorleistung: Beim Arztbesuch zahlst du meist erst selbst und reichst die Rechnung danach ein. Musst du ins Krankenhaus, ruf sofort die Notrufnummer aus den Versicherungsbedingungen deiner Karte an. Dann klärt der Versicherer die Kostenübernahme direkt mit der Klinik.
- Vorerkrankungen und Reisedauer: Bekannte Vorerkrankungen sind oft ausgeschlossen oder nur eingeschränkt versichert, und der Schutz gilt nur bis zu einer maximalen Reisedauer pro Reise (die Werte je Karte findest du weiter unten bei den Bedingungen).
Unsere Wertung: Für die USA, Kanada oder Länder, in denen du im Ernstfall in einer Privatklinik landest, würden wir uns nicht auf eine Karte mit gedeckelter Heilbehandlung verlassen. Dort gehört eine Karte mit unbegrenzter Deckung in den Geldbeutel, kostenlos ist das die Bank Norwegian, im Premium-Segment die Amex Platinum. Für Europa und Südostasien reicht die Deckung der kostenlosen Karten in aller Regel aus.
Kreditkarte mit Reiserücktrittsversicherung: Wann sie zahlt
Die Reiserücktrittsversicherung ersetzt dir die Stornokosten, wenn du eine bezahlte Reise vor der Abreise absagen musst. Sie zahlt aber nur bei versicherten Gründen. Typisch sind:
- Unerwartete schwere Erkrankung oder Unfall: Bei dir oder bei mitversicherten Angehörigen
- Tod eines nahen Angehörigen
- Komplikationen in der Schwangerschaft
- Erheblicher Schaden an deinem Eigentum: Zum Beispiel nach einem Einbruch oder Wasserschaden, wenn du deshalb zuhause sein musst
Nicht versichert sind Gründe wie fehlende Lust, Streit mit der Reisebegleitung oder ein mulmiges Gefühl beim Reiseziel. Storniere außerdem sofort, sobald feststeht, dass du nicht reisen kannst: Die Stornokosten steigen meist, je näher die Abreise rückt, und den Aufschlag durch zu spätes Stornieren zahlt die Versicherung in der Regel nicht.
Wie viel jede Karte beim Reiserücktritt erstattet, siehst du in der Vergleichstabelle oben, die Amex-Karten liegen dabei klar vorn. Unsere Wertung: Für eine teure Fernreise, die du Monate im Voraus buchst, reicht die Rücktrittssumme der kostenlosen Karten schnell nicht mehr. Dann zahl die Reise lieber mit der Amex. Für günstige Flüge und flexibel stornierbare Unterkünfte genügt der Schutz der kostenlosen Karten. Wie eine Erstattung bei uns mit der Amex Gold ablief, liest du weiter unten in unserer Erfahrung.
Was sind die Bedingungen für die Reiseversicherungen der Kreditkarten?
Fast jede Kreditkarte mit Reiseversicherung schützt dich nur unter Auflagen. Das übersehen viele und stehen im Schadensfall ohne Schutz da:
- Karteneinsatz (die häufigste Bedingung): Bei TF Mastercard Gold und Advanzia musst du mindestens 50% der Transportkosten mit der Karte bezahlen, damit die Versicherung aktiv ist. Bei der Bank Norwegian müssen seit dem 1. Oktober 2026 mindestens 75% der Transport- und Übernachtungskosten mit der Karte bezahlt sein (bei früher gebuchten Reisen gelten die alten Bedingungen). Bei Amex sind viele Leistungen ebenfalls an den Karteneinsatz gekoppelt, einige greifen aber auch ohne. Stornierte Flüge sind bei Amex zum Beispiel nur abgesichert, wenn du sie mit der Karte bezahlt hast.
- Maximale Reisedauer: Der Schutz gilt nur bis zu einer bestimmten Reiselänge: Bank Norwegian 60 Tage, TF Mastercard Gold und Advanzia 90 Tage, Amex bis 62 Tage am Stück (Auslandskrankenversicherung der Platinum bis 120 Tage). Für Langzeitreisen reicht das normalerweise aber nicht.
- Altersgrenze: Bei den kostenlosen Karten endet der wichtigste Schutz früher: Bank Norwegian mit dem 65. Geburtstag, TF und Advanzia bei 75 Jahren, Amex Gold deckt medizinische Vorfälle wenigstens bis 80 Jahre.
- Selbstbehalt: Im Schadensfall zahlst du oft einen Eigenanteil mit: Bank Norwegian 185€ pro Fall, Amex 10% (mindestens 100€, maximal 500€). Bei der Amex Platinum sind die übrigen Reise-Leistungen sogar komplett ohne Selbstbehalt.
Kreditkarte mit Reiseversicherung für Familien: Sind Partner und Kinder mitversichert?
Bei den meisten Karten sind dein Partner oder deine Partnerin im selben Haushalt und deine Kinder bis zu einer Altersgrenze mitversichert. Bei der Bank Norwegian zählen Kinder unter 21 Jahren dazu, bei der Hanseatic Bank GoldCard sind beim Reiserücktritt ein weiterer Erwachsener und minderjährige Kinder mitversichert, insgesamt bis zu sechs Personen. Bei TF Mastercard Gold, Advanzia und Amex steht die genaue Altersgrenze in den Versicherungsbedingungen. Fast immer gilt der Schutz aber nur, wenn die Familie mit dir zusammen reist und die Reise mit deiner Karte bezahlt ist.
Bei der Bank Norwegian reist die Familie mit. Wegen der neuen 75%-Regel solltest du dort aber die komplette Familienbuchung, also Flüge und Unterkünfte, mit deiner Karte bezahlen. Zahlt jemand einen Teil mit einer anderen Karte, rutschst du schnell unter die Quote. Bei TF Mastercard Gold und Advanzia liegt die Schwelle bei 50%. Lies vor einer teuren Familienreise in den Versicherungsbedingungen nach, wer genau als mitversicherte Person zählt.
Unsere Wertung: Für Familien mit Kindern ist die Bank Norwegian die stärkste kostenlose Kreditkarte mit Reiseversicherung, weil Heilbehandlung und Rücktransport unbegrenzt gedeckt sind und Reiseabbruch sowie Reisegepäck (bis 2.700€ pro Person) dabei sind. Voraussetzung ist, dass du Flüge und Unterkünfte der ganzen Familie über die Karte buchst.
Wie läuft ein Schaden ab? Unsere Erfahrung
Wir haben schon mehrfach über die Amex einen Schaden gemeldet und waren jedes Mal positiv überrascht, wie schnell und kulant die Amex-Versicherungen erstattet haben:
- 150€ Arztkosten in Brasilien (Amex Platinum): In Brasilien hing Jonathan wegen starker Kopfschmerzen am Tropf, eine klare Diagnose gab es nicht. Die Auslandskrankenversicherung der Amex Platinum hat die 150€ sofort ersetzt, und auch weitere Arztrechnungen haben wir darüber schon erstattet bekommen.
- 400€ Reiseabbruch (Amex Gold): Wir mussten eine Reise abbrechen, die Erstattung kam unkompliziert.
- 750€ Reisegepäck (Amex Platinum): Während einer Reise ging unser Laptop kaputt. Die Reisegepäckversicherung der Amex Platinum hat die 750€ anstandslos ersetzt.
Allein diese drei Fälle ergeben 1.300€, damit ist mehr als eine Jahresgebühr der Amex Platinum wieder drin. Der Ablauf war jedes Mal gleich: Schaden zeitnah melden (am besten innerhalb weniger Tage), Belege und Dokumentation sammeln (Rechnungen, Stornobestätigung, bei Diebstahl auch den Polizeibericht) und einreichen. Unser Tipp: Heb alle Buchungs- und Zahlungsbelege auf und melde den Fall so früh wie möglich, das macht die Abwicklung am einfachsten.
Damit deine Karte im Notfall auch wirklich hilft, brauchst du die Notrufnummer des Versicherers griffbereit. Sie steht bei allen Karten in der Versicherungsbestätigung bzw. den Bedingungen, die du mit der Karte bekommst.
Unser Tipp: Speicher die Nummer vor der Abreise im Handy und leg dir ein Foto der Versicherungsbestätigung in die Cloud. Im Krankenhaus willst du nicht erst nach PDFs suchen.
Die besten Karten im Detail
TF Mastercard Gold*: Der kostenlose Allrounder. 0€ Jahresgebühr und trotzdem eine Auslandskrankenversicherung bis 1.000.000€ pro Person und 2.000.000€ pro Versicherungsfall (bei einem Flugunfall 5.000.000€) für Reisen bis 90 Tage, plus Reiserücktritt bis 3.000€ pro Reise. Für die meisten Gelegenheitsreisenden ist sie die beste kostenlose Kreditkarte mit Reiseversicherung.
Bank Norwegian*: Kostenlos mit unbegrenztem Krankenschutz. Ebenfalls 0€ und beim wichtigsten Punkt sogar auf Premium-Niveau: Heilbehandlung und Rücktransport sind unbegrenzt gedeckt, die Familie reist mitversichert. Reiserücktritt bis 2.000€ pro Person, Selbstbehalt 185€. Unser Tipp für alle, denen vor allem der medizinische Schutz wichtig ist. Beachte: Seit Oktober 2026 müssen 75% der Transport- und Übernachtungskosten mit der Karte bezahlt sein.
American Express Gold*: Wenn du Punkte sammeln willst. Für 240€ im Jahr bekommst du Reiserücktritt bis 5.000€, eine Auslandskranken bis 220.000€ und vor allem Membership Rewards Punkte, die du flexibel einlösen kannst. Spannend, wenn du die Karte ohnehin fürs Punktesammeln nutzen möchtest. Alle Vor- und Nachteile stehen in unserem Amex Gold Erfahrungsbericht.
American Express Platinum*: Das Premium-Komplettpaket. Rund 720€ im Jahr, dafür das umfangreichste Paket: Unbegrenzte Auslandskrankenversicherung, Reiserücktritt bis 6.000€, Mietwagen-Vollkasko mit 75.000€, dazu Zugang zu über 1.200 Airport-Lounges und ein jährliches Reiseguthaben. Für Vielreisende, die Komfort und Rundum-Schutz wollen.

Daneben gibt es weitere Optionen: Die Advanzia „Gebührenfrei Mastercard Gold“ ist eine kostenlose Alternative mit Auslandskranken bis 1.000.000€.
Weitere Karten mit Reiseversicherung
Zwei Gold-Karten mit Versicherungspaket tauchen in fast jedem Vergleich auf. Wir haben sie nicht selbst im Einsatz, das sind ihre Eckdaten:
| Karte | Kosten | Auslandskranken | Reiserücktritt | Karteneinsatz |
|---|---|---|---|---|
| Miles & More Gold | 138€ im Jahr | Unbegrenzt, bis 90 Tage je Reise | Bis 5.000€ je Reise (10%, mind. 100€ Selbstbehalt) | Kranken ohne Karteneinsatz, Rücktritt nur bei vollständiger Kartenzahlung |
| Hanseatic Bank GoldCard | 4,90€ im Monat | Erste 62 Tage je Reise | Bis 5.000€ je Reise | Rücktritt ab 50% Kartenzahlung, Reisegepäck nur bei vollständiger Kartenzahlung |
Die Miles & More Gold ist spannend, wenn du ohnehin Lufthansa-Meilen sammelst: Ihre Auslandskrankenversicherung gilt sogar ohne Karteneinsatz, dazu kommt eine Mietwagen-Zusatzversicherung bis 75.000€. Für Gelegenheitsreisende ohne Meilen-Fokus sind TF Mastercard Gold oder Bank Norwegian für 0€ die bessere Wahl.
Ein wichtiger Hinweis zur Abgrenzung: Unsere sonst gern empfohlenen kostenlosen Girokonten & Kreditkarten wie die DKB*, Trade Republic* und awa7* sind super fürs gebührenfreie Bezahlen und Abheben, haben aber keine nennenswerte Reiseversicherung. Wenn dir der Versicherungsschutz wichtig ist, brauchst du eine TF Mastercard Gold, Bank Norwegian oder eine Amex.
📖 Siehe auch: TF Mastercard Gold: Erfahrungen, Vorteile & Gebühren
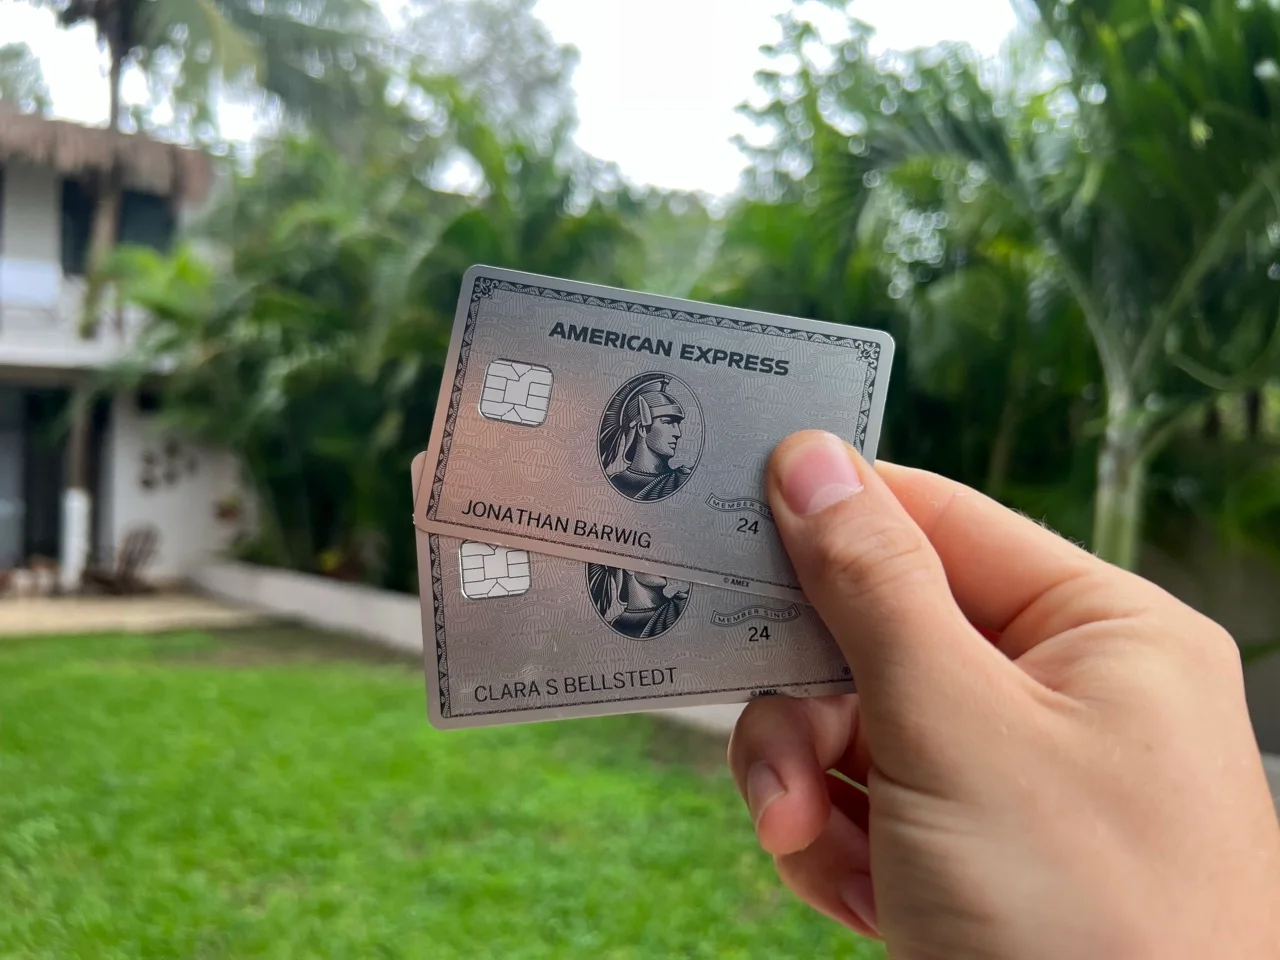
Premium-Karten wie die Amex bündeln Versicherung, Lounge-Zugang und Punkte in einem Paket. Wir haben darüber schon mehr als 1.300€ erstattet bekommen.
Lohnt sich das? Was du gegenüber separaten Versicherungen sparst
Rechne einmal gegen, was die Policen einer Kreditkarte mit Reiseversicherung separat im Jahr kosten würden (Richtwerte): Eine Jahres-Auslandskrankenversicherung etwa 10€ bis 30€, eine Reiserücktrittsversicherung je nach Reisewert rund 50€ bis 130€, ein Mietwagen-Selbstbehaltsschutz noch einmal 60€ bis 90€. Einige Leistungen wie der Reisegepäckversicherungsschutz der Amex Platinum sind schwer zu beziffern, da du hier für jedes Gerät einen eigenen Schutz abschließen müsstest.
Bei einer kostenlosen Karte wie der TF Mastercard Gold* oder Bank Norwegian* bekommst du einen Teil davon geschenkt, und das ohne Jahresgebühr. Im Gegensatz zu den einzelnen Versicherungen, die du sonst zahlen müsstest, ist das eine Ersparnis von locker 100 bis 200€ im Jahr. Deshalb haben wir auf jeder Reise mindestens eine dieser kostenlosen Kreditkarten mit Reiseversicherung dabei. Bei einer Premium-Karte muss die Jahresgebühr durch die Leistungen wieder reinkommen. Bei uns haben die Erstattungen von zusammen mehr als 1.300€ mehr als eine Jahresgebühr einer Premiumkarte wieder reingeholt, plus Lounge, Punkte und Komfort obendrauf. Wenn du alle Vorteile, Nachteile und Bedingungen der Amex Platinum erfahren möchtest, schau gerne mal bei unserem separaten Blogbeitrag vorbei.
📖 Siehe auch: Kreditkarte mit Lounge-Zugang: Alle Optionen im Vergleich
Brauchst du trotzdem noch eine separate Reiseversicherung?
Auch die beste Kreditkarte mit Reiseversicherung deckt nicht jeden Fall. In diesen Situationen solltest du zusätzlich eine eigene Police prüfen:
- Lange Reisen: Über die maximale Reisedauer hinaus (siehe Bedingungen oben) greift keine der Karten. Für eine Weltreise brauchst du eine spezielle Langzeit-Reisekrankenversicherung. Mehr dazu in unserem Guide zur Kreditkarte für die Weltreise.
- Höheres Alter: Ab der Altersgrenze deiner Karte (siehe Bedingungen oben) endet der wichtigste Schutz.
- Kein Karteneinsatz: Wenn du die Reise nicht (je nach Karte zu mindestens 50 bis 75%) mit der Karte zahlst, ruht der Schutz meist.
Für klassische Pauschal- oder Städtereisen reicht eine gute Kreditkarte mit Reiseversicherung in der Regel aber locker aus.
Wie beantrage ich die Karte?
Die Beantragung klappt bei allen Karten online in wenigen Minuten: Antrag ausfüllen, Identität per Video- oder PostIdent bestätigen, fertig. Bis die Karte im Briefkasten liegt, dauert es meist einige Werktage bis gut eine Woche. Unser Tipp: Beantrage die Kreditkarte mit Reiseversicherung rechtzeitig vor der Reise und zahle die Reise dann auch damit, nur so ist die Versicherung aktiv. Und nimm am besten zwei Karten mit, falls eine mal gesperrt oder nicht akzeptiert wird.
Häufige Fragen
Wie funktioniert die Reiseversicherung einer Kreditkarte?
Bei einer Kreditkarte mit Reiseversicherung ist der Schutz an die Karte gekoppelt und gilt automatisch, sobald du die Bedingungen erfüllst: Meist musst du je nach Karte 50 bis 75% der Reise mit der Karte bezahlen. Im Schadensfall meldest du dich beim Versicherer der Karte und reichst Belege ein.
Greift die Versicherung auch ohne Karteneinsatz?
Bei den meisten Karten nicht. Ohne Kartenzahlung der Reise ruht der Schutz. Einzelne Leistungen der Amex Platinum gelten auch ohne Karteneinsatz, der Großteil aber nur mit. Die Auslandskrankenversicherung der Miles & More Gold gilt sogar ganz ohne Karteneinsatz.
Ist eine Auslandskrankenversicherung oder ein Reiserücktritt wichtiger?
Die Auslandskrankenversicherung ist im Zweifel wichtiger, weil ein Rücktransport oder Krankenhausaufenthalt existenzbedrohend teuer werden kann. Hier sind Bank Norwegian* (unbegrenzt) und TF Mastercard Gold* (bis 1.000.000€ pro Person, 2.000.000€ pro Versicherungsfall) besonders stark.
Ist auch der Mietwagen mitversichert?
Eine echte Mietwagen-Vollkasko bietet unter den fünf Karten im Vergleich nur die Amex Platinum* (75.000€ Deckung). Damit sparst du dir die teure Zusatzversicherung am Mietwagenschalter. Außerhalb dieser fünf Karten bringt auch die Miles & More Gold eine Mietwagen-Zusatzversicherung bis 75.000€ mit.
Bis zu wie vielen Tagen gilt der Schutz?
Je nach Karte: Bank Norwegian 60 Tage, TF Mastercard Gold und Advanzia 90 Tage, Amex bis 62 Tage am Stück (medizinischer Schutz der Platinum bis 120 Tage). Für längere Reisen brauchst du eine separate Versicherung.
Reicht eine kostenlose Kreditkarte mit Reiseversicherung?
Für die meisten kurzen Reisen ja, besonders Bank Norwegian und TF Mastercard Gold bieten kostenlos starken Krankenschutz. Wenn du Reiserücktritt, Mietwagen und Komfort willst, bist du mit Amex besser bedient.
📖 Siehe auch: Reisekreditkarte kostenlos · Kreditkarte für die Weltreise · Geld abheben im Ausland
